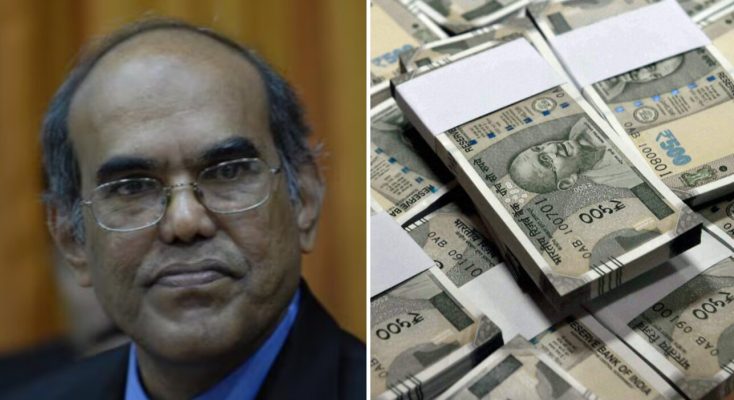
The NewsNest Desk : ডলারের তুলনায় ভারতীয় টাকার পতন নিয়ে বাড়ছে উদ্বেগ। কিন্তু এই দুর্বলতার জন্য শুধু ইরান যুদ্ধ কিংবা আন্তর্জাতিক বাজারে অপরিশোধিত তেলের দাম বৃদ্ধিকে দায়ী করলে বড় ভুল হবে। সমস্যার শিকড় আরও গভীরে—এমনই সতর্কবার্তা দিলেন ভারতের রিজার্ভ ব্যাঙ্কের প্রাক্তন গভর্নর ডি সুব্বারাও। তাঁর মতে, বিদেশি বিনিয়োগকারীদের অর্থ তুলে নেওয়া, ভারতীয় সম্পদের তুলনামূলক বেশি মূল্যায়ন এবং অত্যাধুনিক প্রযুক্তির ক্ষেত্রে ভারতের সীমাবদ্ধতা টাকার উপর দীর্ঘমেয়াদি চাপ তৈরি করছে। ফলে ইরান যুদ্ধের পরিস্থিতি স্বাভাবিক হলেও ভারতীয় মুদ্রার দুর্বলতা আপনা থেকেই কেটে যাবে, এমনটা ধরে নেওয়া ঠিক নয়।
সোমবার সংবাদ সংস্থা পিটিআইকে দেওয়া এক সাক্ষাৎকারে এই সতর্কবার্তা দেন ২০০৮ থেকে ২০১৩ সাল পর্যন্ত রিজার্ভ ব্যাঙ্কের গভর্নরের দায়িত্ব সামলানো সুব্বারাও। তাঁর বক্তব্য, টাকার পতনকে শুধুমাত্র সাময়িক আন্তর্জাতিক সংকটের ফল হিসেবে দেখলে সমস্যার প্রকৃত কারণগুলি আড়ালেই থেকে যাবে।
ডলারের বিপরীতে ৯৪.৯২ টাকা, কেন বাড়ছে চাপ?
সোমবার মার্কিন ডলারের বিপরীতে ভারতীয় টাকা ৩ পয়সা কমে ৯৪.৯২-এ বন্ধ হয়েছে বলে প্রাথমিক বাজারের হিসাব। দেশের শেয়ারবাজারে বড় পতন এবং আন্তর্জাতিক বাজারে অপরিশোধিত তেলের দাম ফের বাড়ার জেরে টাকার উপর চাপ তৈরি হয়েছে।
ভারত তার জ্বালানি চাহিদার বড় অংশ আমদানির মাধ্যমে মেটায়। ফলে তেলের দাম বাড়লে আমদানি খরচ বেড়ে যায় এবং ডলারের চাহিদা বৃদ্ধি পেতে পারে। এর প্রভাব পড়ে বাণিজ্য ঘাটতি, মুদ্রাস্ফীতি এবং টাকার বিনিময় হারের উপর। কিন্তু সুব্বারাওয়ের মতে, এই পরিস্থিতির ব্যাখ্যা কেবল তেলের দাম বা ইরান যুদ্ধের মধ্যে সীমাবদ্ধ রাখলে চলবে না।
তিনি বলেন, গত কয়েক বছর ধরেই মূলধনের বহিঃপ্রবাহ ভারতীয় টাকার উপর চাপ তৈরি করছে। এর পিছনে আন্তর্জাতিক পরিস্থিতির পাশাপাশি দেশের অভ্যন্তরীণ অর্থনীতিরও গুরুত্বপূর্ণ ভূমিকা রয়েছে।
ভারতীয় বাজার কি বিদেশি বিনিয়োগকারীদের কাছে ব্যয়বহুল?
সুব্বারাওয়ের মতে, ভারতীয় পরিবারগুলির শেয়ার এবং মিউচুয়াল ফান্ডে বিনিয়োগ দেশের বাজারকে কিছুটা সমর্থন জুগিয়েছে। কিন্তু এর পাশাপাশি অনেক সম্পদের মূল্যায়নও বেড়েছে। ফলে বিদেশি পোর্টফোলিও বিনিয়োগকারীদের একাংশের কাছে ভারতীয় বাজারে নতুন করে বিনিয়োগের আকর্ষণ কমতে পারে।
বিদেশি বিনিয়োগকারীরা বিভিন্ন দেশের সম্ভাব্য মুনাফার তুলনা করে নিজেদের অর্থ কোথায় রাখবেন, সেই সিদ্ধান্ত নেন। সুব্বারাওয়ের বক্তব্য, বর্তমান মূল্যায়নের নিরিখে ভারতীয় সম্পদের দাম তুলনামূলক বেশি। তাই বিদেশি বিনিয়োগকারীরা অন্য বাজারে বেশি সম্ভাবনা দেখতে পারেন।
এর সঙ্গে যুক্ত হয়েছে অত্যাধুনিক প্রযুক্তির ক্ষেত্রে বিনিয়োগের নতুন প্রবণতা। কৃত্রিম বুদ্ধিমত্তা বা এআই, সেমিকন্ডাক্টর, জৈবপ্রযুক্তি, উন্নত উৎপাদন এবং পুনর্নবীকরণযোগ্য শক্তির প্রযুক্তিতে বিশ্বজুড়ে বিপুল অর্থ ঢালছেন বিনিয়োগকারীরা। বিশেষ করে আমেরিকার বড় প্রযুক্তি সংস্থাগুলির এআই ব্যবসা এই প্রবণতাকে আরও জোরালো করেছে। তাইওয়ান ও চিনের মতো দেশও প্রযুক্তি-নির্ভর বিনিয়োগের ক্ষেত্রে গুরুত্বপূর্ণ হয়ে উঠেছে।
সুব্বারাওয়ের মতে, বিনিয়োগকারীরা এখন শুধু দ্রুত অর্থনৈতিক বৃদ্ধির দিকে তাকাচ্ছেন না। তাঁরা এমন দেশ ও সংস্থাকে অগ্রাধিকার দিচ্ছেন, যারা ভবিষ্যতের প্রযুক্তিতে নেতৃত্ব দিতে পারবে এবং দীর্ঘমেয়াদে বেশি মুনাফা দিতে সক্ষম হবে।
দ্রুত অর্থনৈতিক বৃদ্ধি থাকলেই শক্তিশালী হবে না টাকা
ভারত বিশ্বের দ্রুততম বৃদ্ধিশীল বৃহৎ অর্থনীতিগুলির অন্যতম। কিন্তু সুব্বারাও মনে করেন, এই সাফল্য একাই বিদেশি বিনিয়োগ টানতে বা টাকার বিনিময় হার শক্তিশালী করতে যথেষ্ট নয়। অত্যাধুনিক প্রযুক্তির একাধিক ক্ষেত্রে ভারতের অবস্থান এখনও তুলনামূলক দুর্বল। সেই ঘাটতি কাটিয়ে ওঠা জরুরি।
তাঁর মতে, ভারতীয় সম্পদকে বিদেশি বিনিয়োগকারীদের কাছে আরও আকর্ষণীয় করে তুলতে উৎপাদনশীলতা বাড়াতে হবে, রফতানির প্রতিযোগিতামূলক ক্ষমতা শক্তিশালী করতে হবে এবং অপ্রয়োজনীয় লেনদেনের খরচ ও নীতিগত অনিশ্চয়তা কমাতে হবে। একই সঙ্গে ভবিষ্যতের প্রযুক্তিতে নিজস্ব সক্ষমতা গড়ে তোলাও প্রয়োজন।
অর্থাৎ, শুধু সাময়িক আর্থিক পদক্ষেপের মাধ্যমে টাকার পতন আটকানোর চেষ্টা করলে সমস্যার স্থায়ী সমাধান হবে না। দেশের রফতানি বাড়ানো, বিদেশি বিনিয়োগের অনুকূল পরিবেশ তৈরি করা এবং আমদানি করা জ্বালানির উপর নির্ভরতা কমানো—সব দিকেই নজর দিতে হবে।
আরবিআইয়ের সুদের হার বৃদ্ধি কি সঠিক সিদ্ধান্ত?
রিজার্ভ ব্যাঙ্কের সাম্প্রতিক ২৫ বেসিস পয়েন্ট সুদের হার বৃদ্ধির সিদ্ধান্তকেও সমর্থন করেছেন সুব্বারাও। তাঁর মতে, মূল্যবৃদ্ধির চাপ দীর্ঘস্থায়ী হয়ে পড়ার ঝুঁকি বিবেচনা করলে এই সিদ্ধান্ত যুক্তিযুক্ত।
তবে সমস্যাটা হল, বর্তমান মুদ্রাস্ফীতির অন্যতম কারণ সরবরাহের ধাক্কা—বিশেষ করে তেলের দাম বৃদ্ধি এবং প্রতিকূল বর্ষার পরিস্থিতি। সুদের হার বাড়িয়ে অতিরিক্ত তেল উৎপাদন করা বা বৃষ্টির ঘাটতি পূরণ করা সম্ভব নয়। কিন্তু এই ধরনের সরবরাহজনিত সমস্যা দীর্ঘস্থায়ী হলে মানুষের মূল্যবৃদ্ধি সম্পর্কে প্রত্যাশা বদলে যেতে পারে। তখন মুদ্রাস্ফীতি অর্থনীতির আরও বিস্তৃত অংশে ছড়িয়ে পড়ার আশঙ্কা থাকে।
সুব্বারাওয়ের বক্তব্য, সুদের হার বাড়ালে বিনিয়োগ ও অর্থনৈতিক বৃদ্ধির উপর চাপ পড়তে পারে। কিন্তু মূল্যবৃদ্ধি নিয়ন্ত্রণের বাইরে চলে গেলে তার ক্ষতি আরও দীর্ঘস্থায়ী হতে পারে। তাই তাঁর মতে, ২৫ বেসিস পয়েন্ট সুদের হার বৃদ্ধি ছিল মুদ্রাস্ফীতিকে স্থায়ী হয়ে ওঠা থেকে আটকানোর একটি পরিমিত পদক্ষেপ। যদিও এই সিদ্ধান্ত দিয়ে টাকার কাঠামোগত দুর্বলতা বা সরবরাহজনিত মূল্যবৃদ্ধির সমস্যার সমাধান সম্ভব নয়।
তিনি আরও উল্লেখ করেছেন, আমেরিকার সুদের হারের তুলনায় ভারতের সুদের হারের ব্যবধানও গুরুত্বপূর্ণ। এই ব্যবধান ঐতিহাসিকভাবে কম থাকলে বিদেশি বিনিয়োগকারীদের কাছে ভারতীয় সম্পদের আকর্ষণ কমতে পারে। ফলে মূলধনের বহিঃপ্রবাহ ঠেকানোর বিষয়টিও রিজার্ভ ব্যাঙ্কের সিদ্ধান্তের ক্ষেত্রে বিবেচ্য হতে পারে।
FCNR প্রকল্প কি টাকার পতন ঠেকাতে পারবে?
টাকার উপর চাপ কমাতে রিজার্ভ ব্যাঙ্কের বিদেশি মুদ্রা আমানত সংক্রান্ত FCNR প্রকল্পের ভূমিকা নিয়েও প্রশ্ন তুলেছেন সুব্বারাও। তাঁর মতে, বাজারে অস্থিরতা বেড়ে গেলে এবং বিনিয়োগকারীদের মধ্যে আতঙ্ক তৈরি হলে এই ধরনের প্রকল্প জরুরি পদক্ষেপ হিসেবে কার্যকর হতে পারে। তবে কত অর্থ সংগ্রহ করা হল, সেটাই সাফল্যের একমাত্র মাপকাঠি নয়।
টাকার উপর দীর্ঘস্থায়ী চাপ তৈরি হলে রিজার্ভ ব্যাঙ্ক বাজারে ডলার বিক্রি করে ওঠানামা নিয়ন্ত্রণের চেষ্টা করতে পারে। কিন্তু তাতে বৈদেশিক মুদ্রার ভাণ্ডার উল্লেখযোগ্যভাবে কমে গেলে বাজারে আরও অবমূল্যায়নের আশঙ্কা তৈরি হতে পারে। সেই পরিস্থিতিতে আমদানিকারকেরা আগাম ডলার কেনার জন্য তৎপর হয়ে উঠতে পারেন, আবার রফতানিকারকেরা তাঁদের ডলার আয়ের অর্থ দেশে ফেরানোর ক্ষেত্রে অপেক্ষা করতে পারেন। এতে টাকার উপর চাপ আরও বাড়তে পারে।
সুব্বারাওয়ের মতে, FCNR প্রকল্প এই চক্র ভাঙতে এবং বাজারের আস্থা ফেরাতে সাহায্য করতে পারে। তবে এর খরচও রয়েছে। এই প্রকল্পের মাধ্যমে সংগৃহীত আমানত শেষ পর্যন্ত ফেরত দিতে হবে এবং বিনিময় হারের নিশ্চয়তা সংক্রান্ত দায়ও তৈরি হতে পারে। রফতানি থেকে অর্জিত বৈদেশিক মুদ্রার ভাণ্ডারের সঙ্গে এই ধরনের আমানতের মৌলিক পার্থক্য রয়েছে।
তাই তিনি FCNR প্রকল্পকে এক ধরনের বিমা হিসেবে দেখার পরামর্শ দিয়েছেন। অর্থাৎ, জরুরি পরিস্থিতিতে এটি সুরক্ষা দিতে পারে, কিন্তু দেশের বৈদেশিক বাণিজ্যের মৌলিক দুর্বলতা দূর করতে পারে না।
টাকা শক্তিশালী করতে এখন কী প্রয়োজন?
সুব্বারাওয়ের সতর্কবার্তার মূল কথা, ভারতীয় টাকার দুর্বলতাকে শুধুমাত্র ইরান যুদ্ধ বা তেলের দাম বৃদ্ধির ফল হিসেবে দেখলে দীর্ঘমেয়াদি সমস্যাগুলি উপেক্ষিত থেকে যাবে। বিদেশি বিনিয়োগকারীদের আস্থা ফেরানো, রফতানি বাড়ানো, প্রযুক্তিগত সক্ষমতা তৈরি এবং আমদানি করা জ্বালানির উপর নির্ভরতা কমানো—এই বিষয়গুলিতে ধারাবাহিক অগ্রগতি প্রয়োজন।
ভারতের অর্থনৈতিক বৃদ্ধির সম্ভাবনা যথেষ্ট হলেও সেই সম্ভাবনাকে বিদেশি বিনিয়োগ ও শক্তিশালী বৈদেশিক লেনদেনে রূপান্তরিত করতে হবে। তা না হলে আন্তর্জাতিক পরিস্থিতি স্বাভাবিক হওয়ার পরেও টাকার উপর চাপ বজায় থাকতে পারে।